Fuentes oficiales y metodología de nómina 2026
Revisión del motor HTML: 7 de octubre de 2026. Prenómina individual, cálculo local y papel de trabajo exportable. El resultado depende de los datos capturados y los supuestos visibles; no sustituye la determinación del patrón.
- SAT: Anexo 8 RMF 2026, apartado B, tarifas II (7 días), IV (15 días) y V (mes). Vigentes desde enero de 2026.
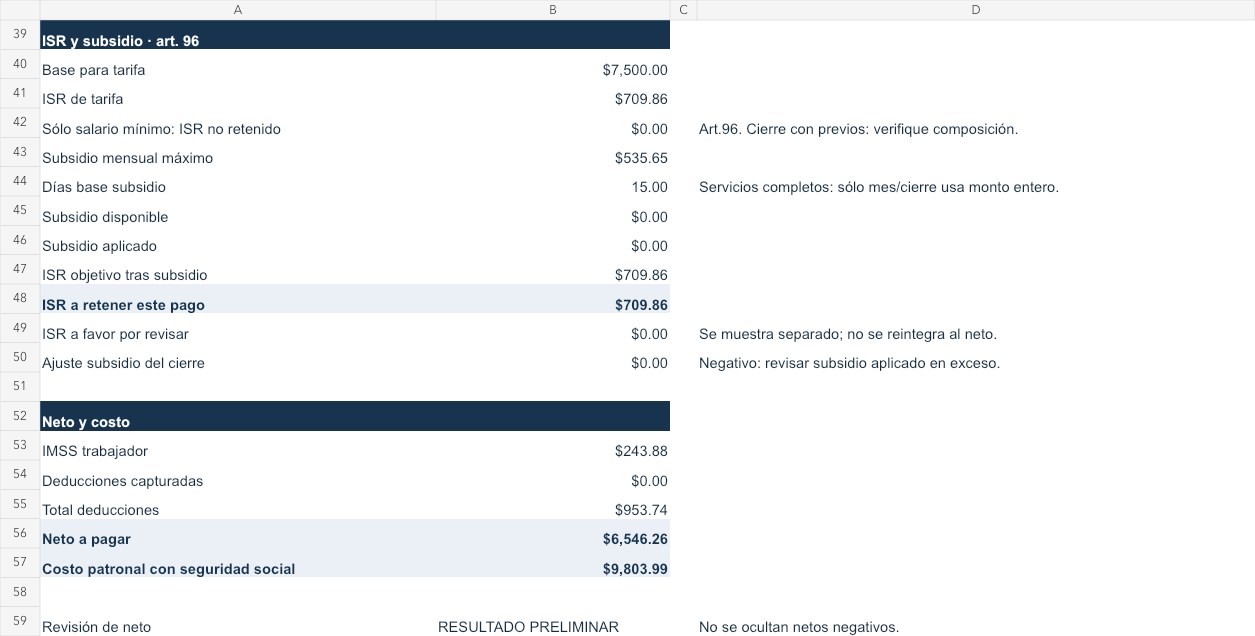
- LISR, artículo 96: retención mensual y excepción cuando únicamente se percibe el salario mínimo general de la zona.
- DOF, subsidio para el empleo, 31 de diciembre de 2025: límite mensual $11,492.66; enero 15.59% de UMA mensual 2025; febrero a diciembre 15.02% de UMA mensual 2026. Para periodos menores al mes se divide entre 30.4 y multiplica por los días del periodo, sujeto al máximo mensual.
- Decreto base del subsidio, artículo segundo: el excedente no se entrega en efectivo ni se aplica a impuestos posteriores.
- INEGI: UMA 2026: $117.31 diarios y $3,566.22 mensuales desde el 1 de febrero. En enero se usa UMA 2025: $113.14 diarios y $3,439.46 mensuales.
- CONASAMI: salarios mínimos 2026: $315.04 diarios general; $440.87 en ZLFN. La conversión mensual de esta herramienta usa 30 días, no un promedio anual.
- Ley del Seguro Social: arts. 25, 27–29, 36, 106–107, 147 y 168, y transitorio decimonoveno. Cuota obrera: 2.375% del SBC más 0.40% sobre su excedente de tres UMA; se redondea cada ramo por separado. El límite de cotización es 25 UMA. Al salario mínimo, la cuota obrera la paga el patrón.
- Ley Federal del Trabajo, arts. 76, 80 y 87: integración del SBC según prestaciones contractuales y año de servicio. Factor fijo: 1 + (aguinaldo + vacaciones × prima vacacional) ÷ 365. El pago adicional de la prestación se captura por separado; no se duplica el sueldo de vacaciones.
La prenómina usa el artículo 93 LISR para exenciones anuales de aguinaldo, prima vacacional y PTU, conservando el exento ya consumido. El cierre mensual aplica el artículo 96 con pagos y retenciones anteriores. Las cuotas patronales usan la tabla CEAV transitoria de 2026; faltas e incapacidades afectan los días de cada ramo.
LISR, ingresos exentos · Decreto CEAV, segundo transitorio. Horas extra y conceptos manuales conservan la clasificación documentada del nominista. Créditos: se captura el importe revisado del aviso; no se calcula su amortización.
¿Por qué mi recibo puede mostrar otro neto?
El SBC registrado, la antigüedad, bonos, exenciones, incidencias, créditos y ajustes del patrón pueden cambiar las retenciones. Un periodo semanal o quincenal no es el ISR mensual dividido: tiene su propia tarifa y debe conciliarse al cierre del mes.
¿Puedo calcular de neto a bruto?
Esta versión calcula de bruto a neto. No ofrece una inversión automática porque el subsidio y las excepciones de salario mínimo pueden producir saltos o más de una solución. Para acordar un neto, necesitas conocer todos los conceptos de la nómina.
¿Necesito registrarme para ver o imprimir el resultado?
No. El cálculo, el desglose, copiar e imprimir son gratuitos y no requieren una cuenta.